
Bir taşınmazın değerini bulmanın yollarından biri, ona bugün sahip olmanın maliyetini hesaplamaktır. Maliyet yaklaşımı değerlemede bu soruya dayanır: Aynı arsayı edinmek ve üzerindeki yapıyı bugünün koşullarında yeniden inşa etmek ne kadara mal olur, mevcut yapı zaman içinde ne kadar yıpranmıştır? Bu sorulara verilen yanıtlar bir araya getirildiğinde taşınmazın değerine ulaşılır.
Özellikle piyasada benzeri az bulunan ya da kira geliri üretmeyen yapılarda başvurulan bu yöntem, uluslararası değerleme standartlarında da tanımlanan temel yaklaşımlardan biridir. Aşağıda yöntemin adımlarını, yıpranma türlerini ve sonucun güvenilirliğini etkileyen noktaları ele alıyoruz.
Maliyet Yaklaşımının Temel Mantığı
Yöntemin arkasındaki fikir basittir: Bilinçli bir alıcı, bir taşınmaz için onun benzerini sıfırdan edinmenin maliyetinden fazlasını ödemek istemez. Bu nedenle değer; arsanın değeri ile yapının bugünkü yeniden yapım maliyetinin toplamından, yapının yaşı ve durumu nedeniyle kaybettiği değerin düşülmesiyle bulunur.
- Arsa değeri: Parselin boş ve imar koşullarına uygun kullanıma hazır olduğu varsayımıyla belirlenen değeri
- Yeniden yapım maliyeti: Yapının bugünkü malzeme ve işçilik koşullarıyla inşa edilmesinin maliyeti
- Yıpranma payı: Yapının fiziksel, işlevsel ve çevresel nedenlerle kaybettiği değer
Hangi Taşınmazlarda Kullanılır?
Maliyet yaklaşımı, emsal satışın az olduğu ve gelir üretmeyen ya da kendine özgü taşınmazlarda öne çıkar:
- Fabrika ve üretim tesisleri: İhtiyaca göre tasarlanmış, benzeri nadir satılan yapılar
- Okul, hastane ve ibadethane gibi yapılar: Piyasada alım satımı sınırlı taşınmazlar
- Yeni tamamlanmış binalar: Yıpranmanın henüz sınırlı olduğu yapılar
- Müstakil ev ve villalar: Arsa ile yapının birlikte değerlendirildiği taşınmazlar
İş yeri ve üretim tesisleri için hazırlanan bir ticari gayrimenkul ekspertiz raporu, maliyet yaklaşımını çoğu zaman diğer yöntemlerle birlikte kullanır. Tek bir yönteme dayanmak yerine farklı açılardan elde edilen değerlerin karşılaştırılması, sonucun güvenilirliğini artırır.
Kira geliri üreten taşınmazlarda ise sonuç ayrıca gelir indirgeme yöntemi ile sınanır; böylece yapının maliyeti ile piyasanın o yapıya biçtiği değer arasındaki ilişki görülebilir.
Adım Adım Nasıl Uygulanır?
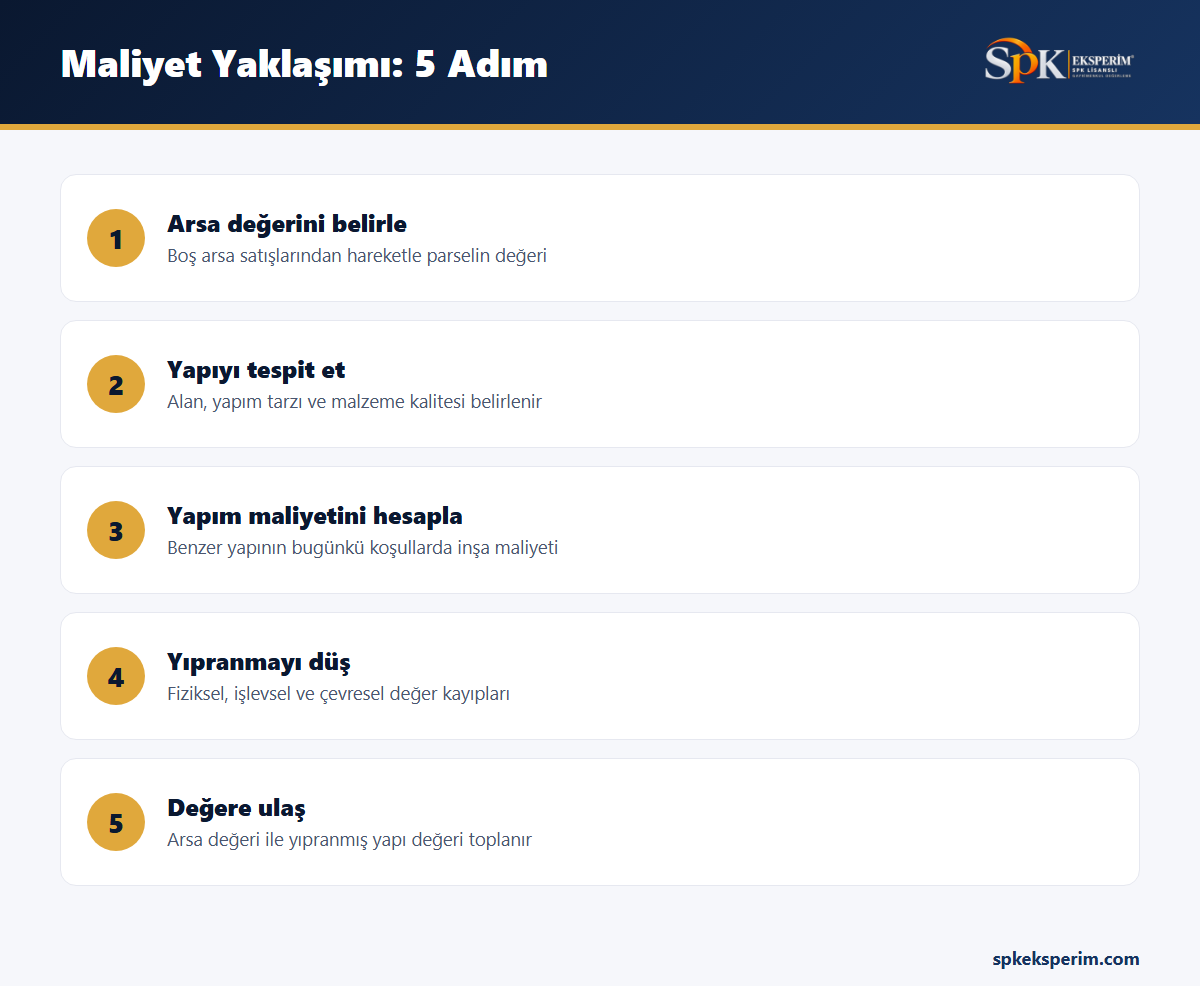
- Arsa değerinin belirlenmesi: Parselin değeri, bölgedeki boş arsa satışları esas alınarak ayrıca tespit edilir.
- Yapının tespiti: Onaylı proje ve yerinde ölçümle yapının alanı, yapım tarzı ve malzeme kalitesi belirlenir.
- Yeniden yapım maliyetinin hesaplanması: Benzer nitelikteki bir yapının bugünkü koşullarda inşa maliyeti; kaba ve ince işler, tesisat ve proje giderleriyle birlikte hesaplanır.
- Yıpranmanın düşülmesi: Yapının yaşı, bakım durumu ve beklenen kullanım ömrü dikkate alınarak değer kaybı belirlenir.
- Değerin bulunması: Arsa değeri ile yıpranma düşülmüş yapı değeri toplanır.
Arsa değerinin tespitinde imar durumu belirleyici olduğundan, bu adımda arsa ve arazi değerlemesi ölçütleri kullanılır. Yapı maliyetinin hesaplanmasında ise bölgedeki güncel inşaat koşulları ve yapının kendine özgü nitelikleri esas alınır.
Yıpranma Türleri: Yapı Değerini Nasıl Kaybeder?
Maliyet yaklaşımında en çok uzmanlık gerektiren adım yıpranmanın ölçülmesidir. Değerleme uygulamasında yıpranma üç başlıkta ele alınır:
- Fiziksel yıpranma: Zamanla ve kullanımla ortaya çıkan eskime; çatlaklar, nem, tesisat ve cephe sorunları
- İşlevsel yıpranma: Yapının güncel ihtiyaçları karşılayamaması; verimsiz plan, yetersiz tavan yüksekliği ya da eskimiş teknik sistemler
- Çevresel yıpranma: Yapının kendisinden kaynaklanmayan, çevredeki olumsuz değişikliklerin yol açtığı değer kaybı
Fiziksel yıpranmanın bir kısmı bakım ve onarımla giderilebilir; işlevsel ve çevresel yıpranma ise çoğu zaman kalıcıdır. Uzman, raporda hangi yıpranmayı hangi gerekçeyle hesaba kattığını açıkça belirtir.
Kavramsal Bir Örnek
Organize sanayi bölgesinde, belirli bir üretim sürecine göre tasarlanmış tek katlı bir fabrika binası düşünelim. Bölgede benzer büyüklükte ve nitelikte fabrika satışı nadir olduğu için emsal karşılaştırma tek başına yeterli veri sağlamaz. Uzman önce parselin boş arsa olarak değerini bölgedeki sanayi arsası satışlarından hareketle belirler.
Ardından binanın bugünkü koşullarda yeniden yapım maliyetini hesaplar; çatı kaplamasındaki eskimeyi fiziksel yıpranma, günümüz üretim ihtiyaçları için yetersiz kalan tavan yüksekliğini ise işlevsel yıpranma olarak ayrıca değerlendirir. Yıpranma düşülmüş yapı değeri arsa değerine eklenir ve sonuç mümkün olan ölçüde diğer yöntemlerle karşılaştırılır.
Maliyet Yaklaşımıyla Hazırlanan Raporda Nelere Bakılmalı?
Maliyet yaklaşımıyla hazırlanmış bir raporu okurken, arsa değerinin hangi satışlara dayandığına ve yeniden yapım maliyetinin hangi yapı niteliği varsayılarak hesaplandığına bakmak gerekir. Yapının malzeme kalitesi, tesisat standardı ve özel donanımları maliyeti doğrudan etkiler; bu nedenle raporda yapının teknik özelliklerinin açıkça tanımlanması beklenir.
Yıpranma payının gerekçesi de raporun en dikkatle okunması gereken kısımlarındandır. Uzmanın yapının yaşını, bakım geçmişini ve gözlemlenen kusurları nasıl değerlendirdiği açıkça yazılmalıdır. Arsa ve yapı değerlerinin ayrı ayrı gösterilmesi, okurun sonuca hangi kalemlerin ne ölçüde katkı sağladığını görmesini kolaylaştırır.
Yöntemin Güçlü ve Zayıf Yönleri
Maliyet yaklaşımı, emsal ya da gelir verisinin yetersiz kaldığı durumlarda sistematik bir dayanak sunar. Yeni yapılarda yıpranma sınırlı olduğu için sonuç çoğu zaman piyasa koşullarına yakın çıkar. Yapının yeniden inşa maliyetinin önem taşıdığı sigorta gibi konularda da yol gösterici olabilir.
Zayıf yönü ise maliyetin her zaman piyasa değerine eşit olmamasıdır. Talebin zayıf olduğu bir bölgede yeni yapılmış bir bina yapım maliyetinin altında alıcı bulabilir; talebin güçlü olduğu yerde ise maliyetin üzerinde değer görebilir. Eski yapılarda yıpranmanın ölçülmesi zorlaştıkça tahmin payı da artar. Bu nedenle uzmanlar sonucu emsal karşılaştırma yöntemi gibi piyasa verisine dayanan yöntemlerle desteklemeye çalışır.
Kısaca Özetlersek
Maliyet yaklaşımı değerlemede arsa değeri, yeniden yapım maliyeti ve yıpranma payını bir araya getirerek taşınmazın değerine ulaşır. Benzeri az bulunan ve gelir üretmeyen yapılarda güçlü bir dayanak sunarken, sonucun piyasa koşullarıyla uyumu diğer yöntemlerle kontrol edilmelidir. Fabrika, özel nitelikli bir yapı ya da yeni tamamlanmış bir bina için bağımsız bir değer tespitine ihtiyacınız varsa uzman ekibimize ulaşabilirsiniz.


