
Konut ilanlarında ya da tapu kaydını incelerken karşılaşılan ipotek ifadesi, pek çok alıcıyı tedirgin eder. Oysa ipotekli ev satışı piyasada sık görülen ve doğru yönetildiğinde güvenle tamamlanabilen bir işlemdir. Önemli olan, ipoteğin ne anlama geldiğini bilmek, satış sürecinde hangi adımların izleneceğini önceden netleştirmek ve alıcının haklarını koruyacak önlemleri almaktır.
Bu yazıda ipoteğin temel mantığını, alıcının dikkat etmesi gereken noktaları ve değerleme çalışmasında tapu kısıtlamalarının nasıl kaydedildiğini genel hatlarıyla ele alıyoruz. Her işlemin kendine özgü koşulları olduğundan, hukuki konularda bir avukattan görüş almanızı öneririz.
İpotek Ne Anlama Gelir?
İpotek, bir borcun güvencesi olarak taşınmaz üzerinde alacaklı lehine kurulan bir rehin hakkıdır. En yaygın örneği konut kredisidir: Banka, verdiği kredinin geri ödenmesini güvence altına almak için satın alınan konutun tapusuna ipotek koydurur. Borç ödendikçe ipotek devam eder; borcun tamamı kapandığında alacaklının talebiyle ipotek kaldırılır.
İpotek, malikin taşınmazı kullanmasına engel değildir. Malik evde oturabilir, kiraya verebilir ve satabilir. Ancak ipotek tapu kaydında durduğu sürece, borç ödenmezse alacaklının taşınmazın satışını isteme hakkı devam eder. Bu hak, taşınmaz başka birine satılsa bile ortadan kalkmaz; alıcı açısından asıl risk de buradadır.
İpotekli Ev Satışı Nasıl Gerçekleşir?
Uygulamada ipotekli ev satışlarında genellikle birkaç yol izlenir. En yaygın olanı, satış bedelinin bir kısmıyla satıcının kalan borcunun kapatılması ve ipoteğin tapu işlemi sırasında ya da öncesinde kaldırılmasıdır. Bu yöntemde alıcı, tapuyu ipoteksiz olarak devralır.
- Borcun satış öncesinde kapatılması: Satıcı kendi kaynağıyla borcu öder, ipotek kaldırılır, satış temiz tapuyla yapılır
- Satış bedelinden kapatma: Alıcının ödemesinin bir kısmı doğrudan alacaklıya aktarılır ve ipotek fekki sağlanır
- Kredi devri ya da yeni kredi: Bazı durumlarda alıcı kendi kredisini kullanır ve bankalar arası süreçle eski ipotek kaldırılıp yenisi kurulur
Hangi yolun izleneceği tarafların anlaşmasına ve alacaklı kurumun koşullarına bağlıdır. Önemli olan, ödemelerin ve ipoteğin kaldırılmasının belgeli ve eş zamanlı yürütülmesidir. Alıcının ödeme yaptığı hâlde ipoteğin kaldırılmadığı bir durum, ciddi sorunlara yol açabilir.
Alıcının Kontrol Etmesi Gerekenler
İpotekli bir konuta ilgi duyan alıcı, anlaşmaya varmadan önce bazı bilgileri netleştirmelidir. Bu kontroller, sürecin güvenli ilerlemesini sağlar ve sonradan ortaya çıkabilecek sürprizleri önler.
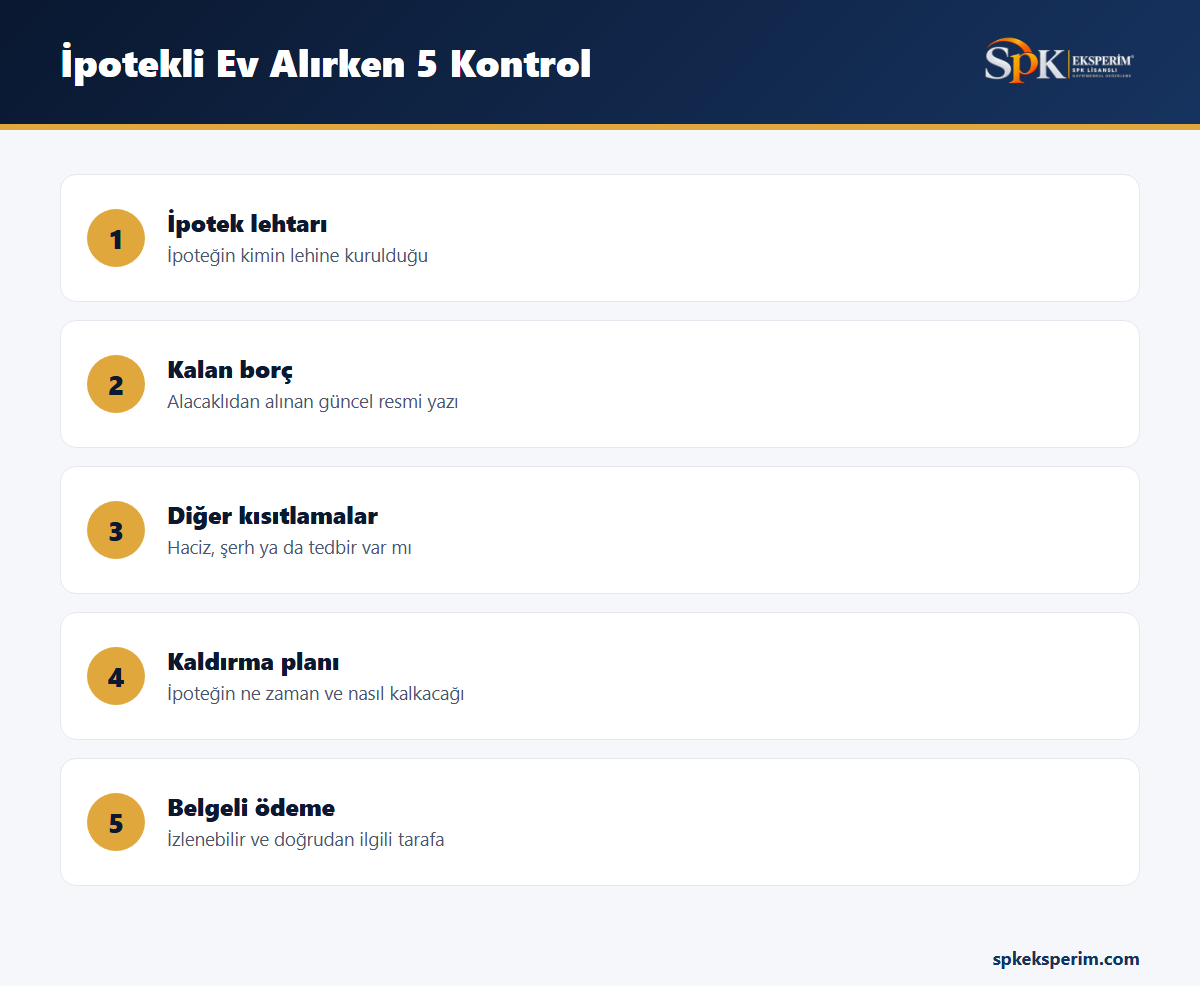
- Tapu kaydındaki ipoteğin lehtarını ve ipotek bedelini öğrenin
- Kalan borç tutarını alacaklı kurumdan alınacak güncel bir yazıyla doğrulatın
- Tapuda ipotek dışında haciz, şerh ya da başka kısıtlama olup olmadığını kontrol edin
- İpoteğin hangi aşamada ve nasıl kaldırılacağını yazılı olarak belirleyin
- Ödemelerin izlenebilir biçimde ve doğrudan ilgili taraflara yapılmasını sağlayın
Tapudaki ipotek bedeli ile kalan borç tutarı her zaman aynı değildir. Tapuda yazan rakam, kredinin başlangıçta kurulan teminat tutarını gösterebilir; güncel borç ise ödemeler yapıldıkça azalır. Bu nedenle kalan borcun alacaklıdan resmi olarak öğrenilmesi önemlidir.
İpotek Konutun Değerini Düşürür mü?
İpotek, taşınmazın fiziksel ya da konumsal özelliklerini değiştirmez; bu nedenle tek başına piyasa değerini düşüren bir unsur değildir. Aynı binada biri ipotekli, diğeri ipoteksiz iki özdeş dairenin piyasa değeri aynıdır. Fark, satış sürecinin yürütülmesinde ortaya çıkar.
Ancak ipoteğin kaldırılması için gereken borç tutarı satış bedeline yakınsa ya da tapu kaydında ipoteğe ek olarak haciz gibi kısıtlamalar varsa durum değişir. Bu tür taşınmazlarda satışın tamamlanması güçleşebilir ve alıcılar daha temkinli davranır. Değeri etkileyen hukuki kısıtları değeri düşüren unsurlar yazımızda ayrıntılı anlattık.
Değerleme Raporunda İpotek Nasıl Yer Alır?
Değerleme uzmanı, raporun hukuki durum bölümünde tapu kaydındaki tüm kısıtlamaları listeler. İpotek, lehtarı ve tarihiyle birlikte bu bölümde yer alır. Uzman ayrıca kısıtlamaların taşınmazın devrine engel olup olmadığını değerlendirir ve bu konudaki görüşünü raporda belirtir.
Banka kredisi için hazırlanan değerlemelerde, mevcut ipoteğin satışla birlikte kaldırılacağı varsayımı ya da koşulu raporda açıkça ifade edilebilir. Bu şeffaflık, raporu kullanan kurumun taşınmazın hukuki durumunu doğru anlamasını sağlar. Konut değerleme hizmetimizin kapsamını konut ekspertiz raporu sayfamızda bulabilirsiniz.
Haciz ve Diğer Kısıtlamalarla Birlikte Görülen İpotek
Bazı tapu kayıtlarında ipotekle birlikte haciz, ihtiyati tedbir ya da farklı şerhler de bulunabilir. Bu durum, malikin birden fazla borç ilişkisi olduğuna işaret edebilir ve satış sürecini belirgin biçimde karmaşıklaştırır. Tüm kısıtlamaların kaldırılması gerektiğinden, alıcının her biri için ayrı ayrı bilgi edinmesi ve süreci bir hukukçuyla planlaması önerilir.
Miras yoluyla intikal eden ve üzerinde ipotek bulunan taşınmazlarda da benzer bir dikkat gerekir. Mirasçıların borç konusundaki durumu netleşmeden yapılan satışlar, taraflar arasında anlaşmazlık doğurabilir. Bu tür süreçlerde değerlemenin rolünü miras ve hukuki süreçlerde değerleme sayfamızda anlattık.
Kısaca Özetlersek
İpotekli ev almak, doğru adımlar izlendiğinde güvenle tamamlanabilen bir işlemdir. Kalan borcun resmi olarak doğrulanması, ipoteğin kaldırılma sürecinin yazılı olarak planlanması ve ödemelerin belgeli yapılması alıcıyı koruyan temel önlemlerdir. İpotek tek başına piyasa değerini düşürmez; ancak değerleme raporunda tüm kısıtlamalar açıkça yer alır. Satın almayı düşündüğünüz konut için bağımsız bir değer görüşü almak isterseniz ekibimizle iletişime geçebilirsiniz.


